Veröffentlicht: 09.09.2026
Dein Geld in der Säule 3a solltest du ebenfalls investieren, wenn du einen langen Anlagehorizont hast. Ich mache das bei finpension, es gibt aber auch andere gute Anbieter wie True Wealth, frankly oder VIAC. Wenn du dein 3a-Konto noch bei der Bank hast, kannst du es einfach zu finpension transferieren. Hinweis: Mit meinem Code ETFS28 erhältst du bei finpension bei jeder Produkteröffnung eine Gebührengutschrift (Affiliate).
Erhalte CHF 25 Gebührengutschrift
Gib meinen Empfehlungscode bei der Registrierung oder Produkteröffnung ein. Kann mehrmals für unterschiedliche finpension-Produkte eingelöst werden! Gutschrift erfolgt bei Überweisung/Transfer von mind. CHF 1'000 innert 12 Monaten nach Produkteröffnung.
Viele möchten in der 3a in so etwas wie einen FTSE All-World investieren. Oft gibt es keinen exakt passenden Fonds dafür, sondern die Verteilung zwischen Industrieländern, Schwellenländern und der Schweiz muss mit einzelnen Fonds umgesetzt werden. Wie ich persönlich das bei finpension mache und was aus meiner Sicht die besten Fonds sind dafür, erfährst du in diesem Artikel.
Hinweis: Das ist nur eine von vielen Strategien, wie du einen FTSE All-World etwa nachbauen kannst, und ein FTSE All-World nachzubauen ist natürlich auch nicht für alle Anleger:innen die richtige Strategie. Entscheide für dich selber, wie du investieren möchtest.
Keine Anlageberatung. Dieser Beitrag dient nur der Information und spiegelt meine persönliche Meinung wider.
Die aktuelle Gewichtung im FTSE All-World
Für die aktuelle Aufteilung von Industrieländern, Schwellenländern und der Schweiz schauen wir zuerst ins aktuelle Factsheet des FTSE All-World.
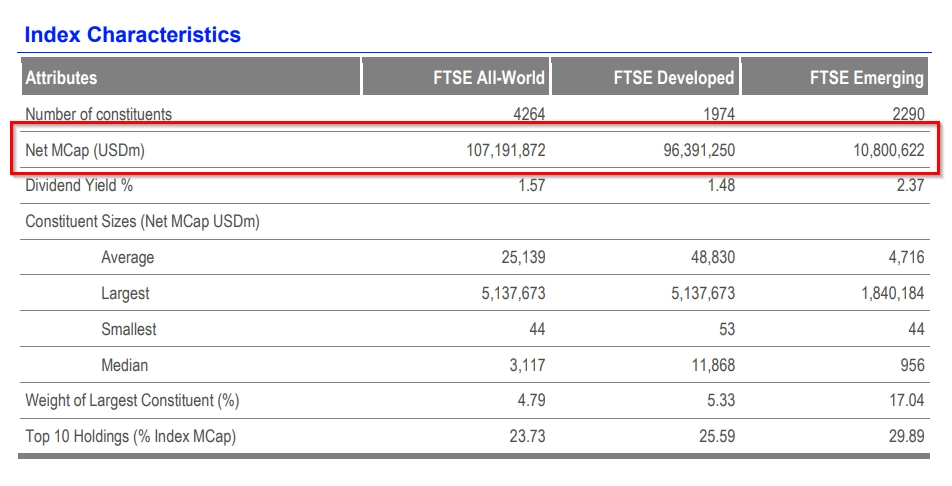
Anhand der gelisteten Marktkapitalisierungen können wir berechnen, dass Industrieländer aktuell eine Gewichtung von rund 90% haben und die Schweiz vom gesamten Index rund 2% aus macht. Das ergibt folgende Gewichtungen:
| Region | Marktkap. | Anteil am All-World |
|---|---|---|
| All-World | 107’191’872 | 100% |
| Industrieländer (Developed) | 96’391’250 | 89.9% |
| Schwellenländer (Emerging) | 10’800’622 | 10.1% |
| Schweiz | 2’122’484 | 2% |
Die «richtigen» Fonds
Wenn du in der freien Vorsorge in einen ETF investierst, achtest du auf TER, Ausschüttungsart oder Fondsdomizil. Du kannst alle ETFs kaufen, die an der Börse gelistet sind. In der gebundenen Vorsorge 3a kommt eine weitere Dimension hinzu: Du kannst auch in institutionelle Fonds und in echte Vorsorgefonds investieren – dafür sind die klassischen ETFs nicht verfügbar. Denn Fonds in der 3a kaufst du nicht über die Börse, sondern über dein Vorsorgeinstitut. Das hat den Vorteil, dass beim Handel keine Stempelsteuer anfällt. Echte Vorsorgefonds sind zudem steuerlich begünstigt. Das heisst, dass z.B. bei US-Dividenden kein Quellensteuerabzug anfällt. Wenn möglich, wähle ich also echte Vorsorgefonds aus, um von diesem Vorteil zu profitieren. Bei Swisscanto sind diese Fonds mit NM/NMT oder IPF (Institutional Pension Fund) im Titel ausgezeichnet. Bei Schweizer Fonds spielt es keine grosse Rolle, ob du einen Vorsorgefonds oder einen «normalen» Fonds wählst. Die meisten Aktien-Fonds bei finpension haben eine TER von 0%, sind also für dich quasi gratis.
Aber auch die anderen Fonds – z.B. diejenigen der UBS – kannst du problemlos wählen. Ich weiss nicht genau, ob diese auch in den Vorzug der Quellensteuerbefreiung kommen, da diese Fonds nicht explizit als Vorsorgefonds ausgezeichnet sind. Der Unterschied wäre jedoch nicht all zu gross. Gemäss finpension kann die quellensteuerbereite Variante die jährliche Performance um bis zu 0.4% verbessern. Deshalb meine Meinung: Wenn ein echter Vorsorgefonds verfügbar ist und dieser ebenfalls keine TER hat, bevorzuge ich diesen gegenüber einem normalen Fonds.
Meine Fondsauswahl
Ich habe die Fonds bei finpension durchgeblättert und nach den obenstehenden Kriterien durchsucht. Für eine 88/2/10-Gewichtung, die dem FTSE All-World nahekommt, sind aus meiner Sicht bei finpension unter anderem die nachstehenden drei Fonds geeignet. Hinweis: Da 1% deines Portfolios immer in Cash sind, dürfen die Gewichtungen total nur 99% betragen. Ich gebe deshalb dem World ex CH Fonds einfach 87% anstatt 88%.
| Fonds | Gewichtung | TER |
|---|---|---|
| Swisscanto (CH) IPF I Index Equity Fund World ex CH NT CHF CH0117044948 | 87% | 0.00% |
| Swisscanto (CH) Index Equity Fund Emerging Markets NMT CHF CH1529078078 | 10% | 0.00% |
| Swisscanto (CH) Index Equity Fund Switzerland Total (I) NMT CHF CH1529076437 | 2% | 0.00% |
| Total | 99% | 0.00% |
Welt ex Schweiz: IPF-Linie statt gewöhnlichem Institutional Fund
«IPF» steht bei Swisscanto für «Institutional Pension Fund» – der gesamte Umbrella-Fonds ist exklusiv für Vorsorgeeinrichtungen aufgelegt. Das macht ihn zu einer sauberen Wahl für die maximale Quellensteuer-Optimierung auf US-Dividenden.
Wichtig bei der Klassenwahl: Die unhedged Variante (NT CHF) nehmen, nicht die währungsgesicherte (NTH CHF). Warum sich Hedging langfristig selten lohnt, erwähst du im Beitrag zum Währungs-Hedging. Zudem: Ein Standard FTSE-All-World-ETF hedgt die Fremdwährung ebenfalls nicht, und wir versuchen den Index möglichst genau nachzubilden. Aus demselben Grund verzichte ich hier auch auf die nachhaltigen (ESG bzw. responsible) Varianten.
Schweiz: Total statt nur Large Caps
Bei den Schweizer Fonds gibt es Kandidaten mit unterschiedlichen Indizes: Large Cap Fonds bilden den SPI® 20 oder den SMI ab – die 20 grössten Firmen. Das ist weniger breit diversifiziert, als das ein FTSE-All-World machen würde, denn dieser enthält aktuell 50 Schweizer Firmen. «Switzerland Total» bildet fast alle 200 Titel des SPI ab, inklusive Small Caps.
Da es keine Variante gibt, die exakt «Large + Mid, ohne Small» abbildet, und der Schweiz-Anteil bei einem FTSE-All-World-Nachbau ohnehin nur rund 2% ausmacht, fällt der Unterschied kaum ins Gewicht. Ich bevorzuge «Total», weil die Alternative spürbar schlechter diversifiziert wäre als im echten FTSE All-World.
Emerging Markets: gleiche Logik wie beim Welt-Baustein
Auch hier gilt: Es gibt sowohl eine «institutionelle» Fonds als auch die Swisscanto-NMT-Klasse. Bei identischer TER (0.00%) fällt die Wahl auf die NMT-Klasse aus dem gleichen Grund wie beim Welt-Baustein: Ein echter Vorsorgefonds ist für mich im 3a-Depot die sauberere Wahl. Man könnte hier noch die historischen Performances vergleichen, aber die dürften sich nicht merklich unterscheiden.
Fazit
Einen echten FTSE All-World kannst du in der Säule 3a nicht kaufen, und es ist auch nicht möglich, den Index aus den bestehenden Fonds 100% korrekt nachzubilden. Mit der obenstehenden Lösung ist das Portfolio für mich aber «close enough» – mit echten, steuereffizienten Vorsorgefonds, einer überschaubaren Anzahl Produkten und einer Gesamt-TER von 0.00%. Aber natürlich ist meine Strategie nur ein Weg von vielen.
Erhalte CHF 25 Gebührengutschrift
Gib meinen Empfehlungscode bei der Registrierung oder Produkteröffnung ein. Kann mehrmals für unterschiedliche finpension-Produkte eingelöst werden! Gutschrift erfolgt bei Überweisung/Transfer von mind. CHF 1'000 innert 12 Monaten nach Produkteröffnung.